Quantpedia 把量化投资文献整理为策略条目,连接研究逻辑、交易规则、样本信息与来源论文。它适合在大量学术内容中定位一个可研究的问题,再把文字描述转成独立验证的实验计划。
条目中的历史表现可能来自论文样本、具体实现或后续测试,不能自动视为可复制的产品收益。阅读时应先提取投资范围、信号、再平衡和现金处理,再检查成本与信息时点;简单策略同样可能受到数据挖掘和实施摩擦影响。
推荐把它当作研究索引和规则提取工具。先产出一张完整策略卡,再决定是否编程回测,避免从历史收益排名开始寻找结论。
Quantpedia 把量化投资文献整理为策略条目,连接研究逻辑、交易规则、样本信息与来源论文。它适合在大量学术内容中定位一个可研究的问题,再把文字描述转成独立验证的实验计划。
条目中的历史表现可能来自论文样本、具体实现或后续测试,不能自动视为可复制的产品收益。阅读时应先提取投资范围、信号、再平衡和现金处理,再检查成本与信息时点;简单策略同样可能受到数据挖掘和实施摩擦影响。
| 研究入口 | 能回答什么 | 分析重点 |
|---|---|---|
| 策略逻辑Fundamental reason | 理解假设来源 首先阅读 | 经济解释与可反驳条件 |
| 实施规则Simple trading strategy | 形成可运行定义 编程前 | 资产范围、信号、频率与现金 |
| 证据边界Source paper / Backtest | 区分历史和延伸 引用结论前 | 样本期、成本、发布时间与样本外 |
部分策略和说明公开可读;完整策略库、图表、组合和高级研究功能依订阅权限,缺失内容需回查原论文。
需要相同数据、样本、成本和执行假设,摘要通常不足以保证完全一致。
不是,选择市场、窗口和规则本身也可能受到事后筛选影响。
先核对论文是否使用指数或代理数据,不能把代理历史写成基金真实表现。
内容核对于 · 击球区编辑部整理 · 原始资料见本页官方链接
先了解工具,再带着具体问题去使用。功能、数据权限及收费方式以网站官方说明为准。
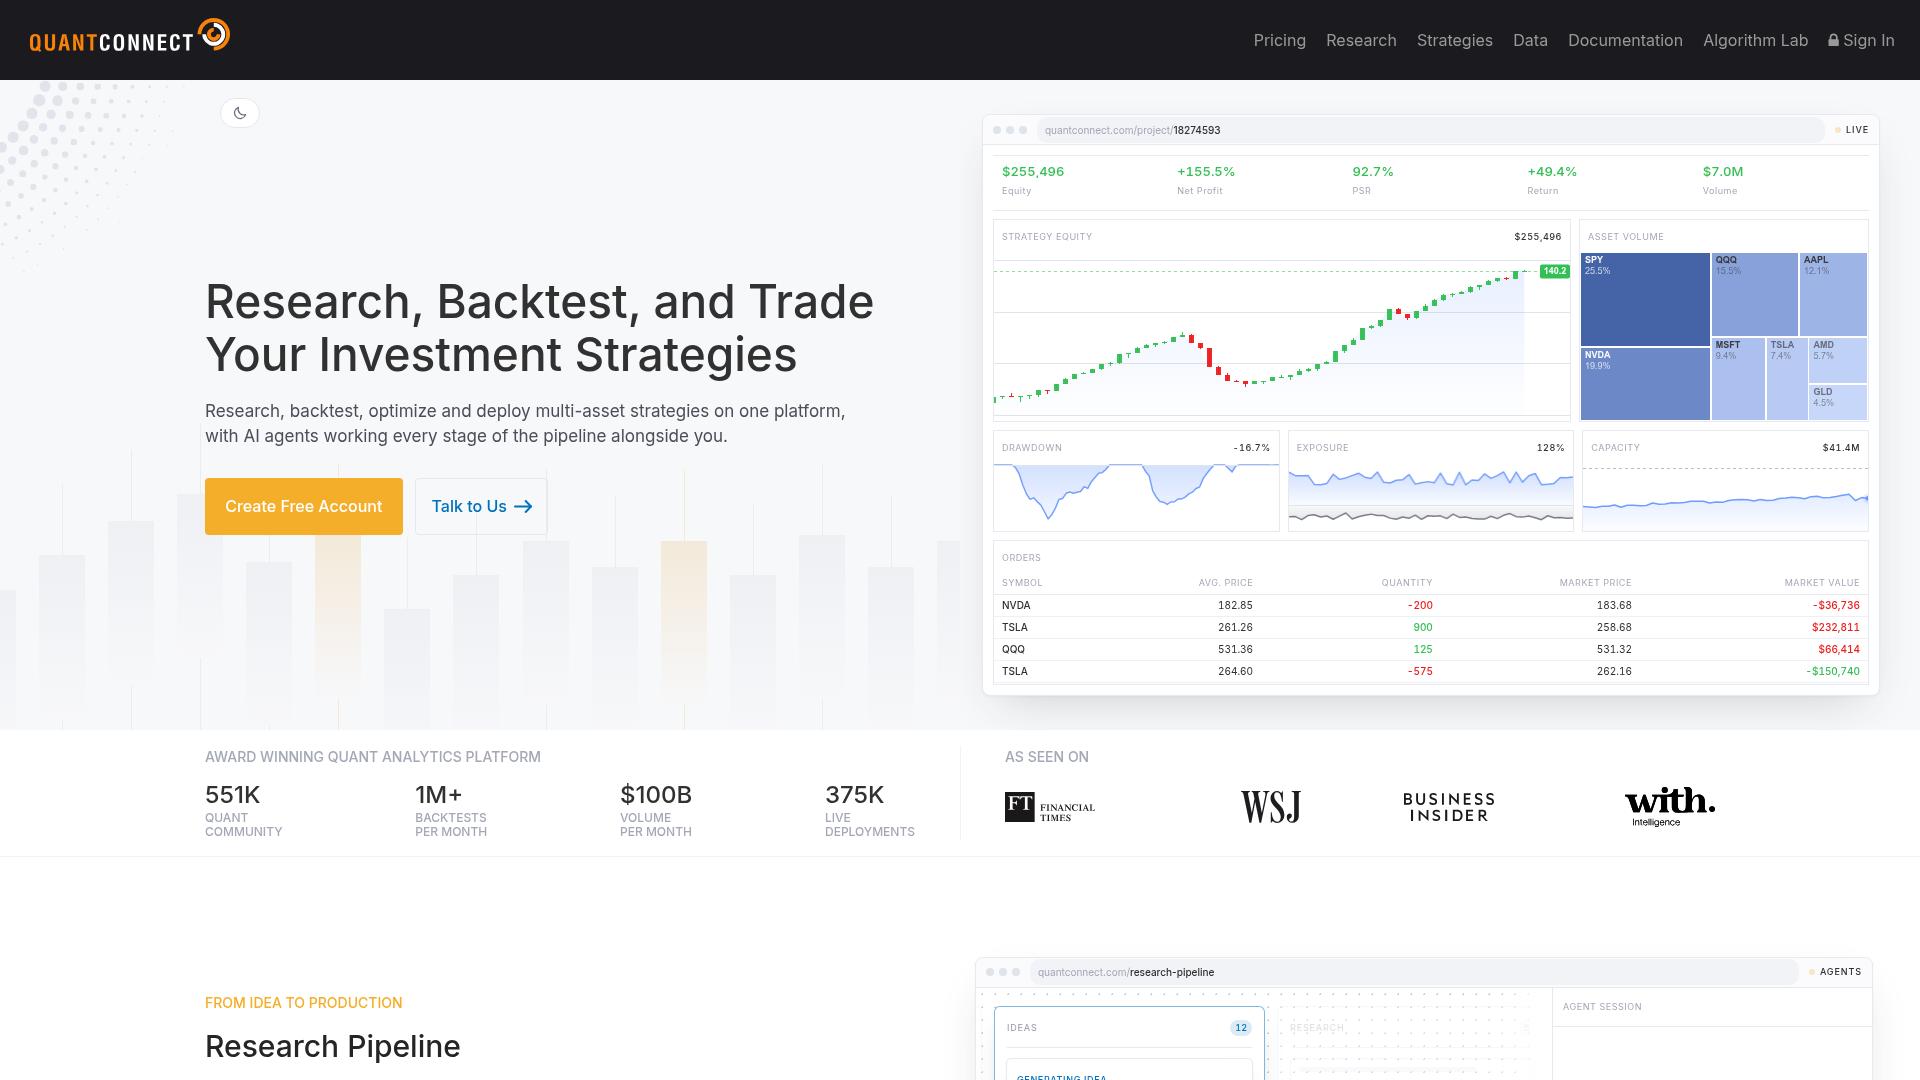
在研究、回测和执行环境中编写并检验量化策略。
轻量级 Python 回测框架,几十行代码即可测试策略。
查询财务报表、估值指标与电话会资料,也提供数据接口。