Testfolio 提供浏览器中的组合回测工具,通过证券代码、资产权重、现金流及再平衡条件组织实验。它适合快速比较几种长期配置,也提供帮助文档说明回报、通胀调整和数据处理方式。
使用时最有价值的不是找到一条最好看的曲线,而是把配置规则与实际资金过程分开。定期投入会改变账户金额,但不等于提高投资本身的回报;同时记录起止日期、资金流与通胀口径,才能让不同方案保持可比。
适合用一个小实验认识定投与收益率的区别。先用普通 ETF 和固定权重建立基线,再尝试复杂规则,避免把合成数据当成真实基金历史。
Testfolio 提供浏览器中的组合回测工具,通过证券代码、资产权重、现金流及再平衡条件组织实验。它适合快速比较几种长期配置,也提供帮助文档说明回报、通胀调整和数据处理方式。
使用时最有价值的不是找到一条最好看的曲线,而是把配置规则与实际资金过程分开。定期投入会改变账户金额,但不等于提高投资本身的回报;同时记录起止日期、资金流与通胀口径,才能让不同方案保持可比。
| 分析功能 | 能回答什么 | 参数与口径 |
|---|---|---|
| 代码与权重Portfolio inputs | 建立可复查配置 运行前 | 真实 ETF 或合成序列、权重合计 |
| 资金流设置Cashflows | 区分本金和收益 运行前 | 投入频率、金额及是否通胀调整 |
| 输出口径Results | 解释账户变化 读图时 | 金额、收益率与基期购买力 |
用同一 60/40 配置比较无投入与每月投入 100 的两种历史资金路径。
保存无额外投入的基线参数及结果口径。
加入月度投入,核对现金流发生时间;将投入本金与最终账户金额分列。
阅读帮助中的现金流和收益说明,解释为何金额差异不能直接称为策略超额收益。
预期产出两张余额路径及一份参数表,能区分新增本金、投资回报与通胀影响。
公开工具和帮助可从官网进入;部分功能、历史深度或保存权限以当前界面及套餐为准。
先核对共同期间、复权、分红、现金流时点和再平衡设置,再比较数据源。
按帮助说明理解为相应基期的购买力口径,应与名义金额分开标注。
不能默认如此。自定义或合成代码可能只是模型序列,需要查看构建定义。
内容核对于 · 击球区编辑部整理 · 原始资料见本页官方链接
先了解工具,再带着具体问题去使用。功能、数据权限及收费方式以网站官方说明为准。
通过历史回测和资产相关性,理解组合的风险与表现。
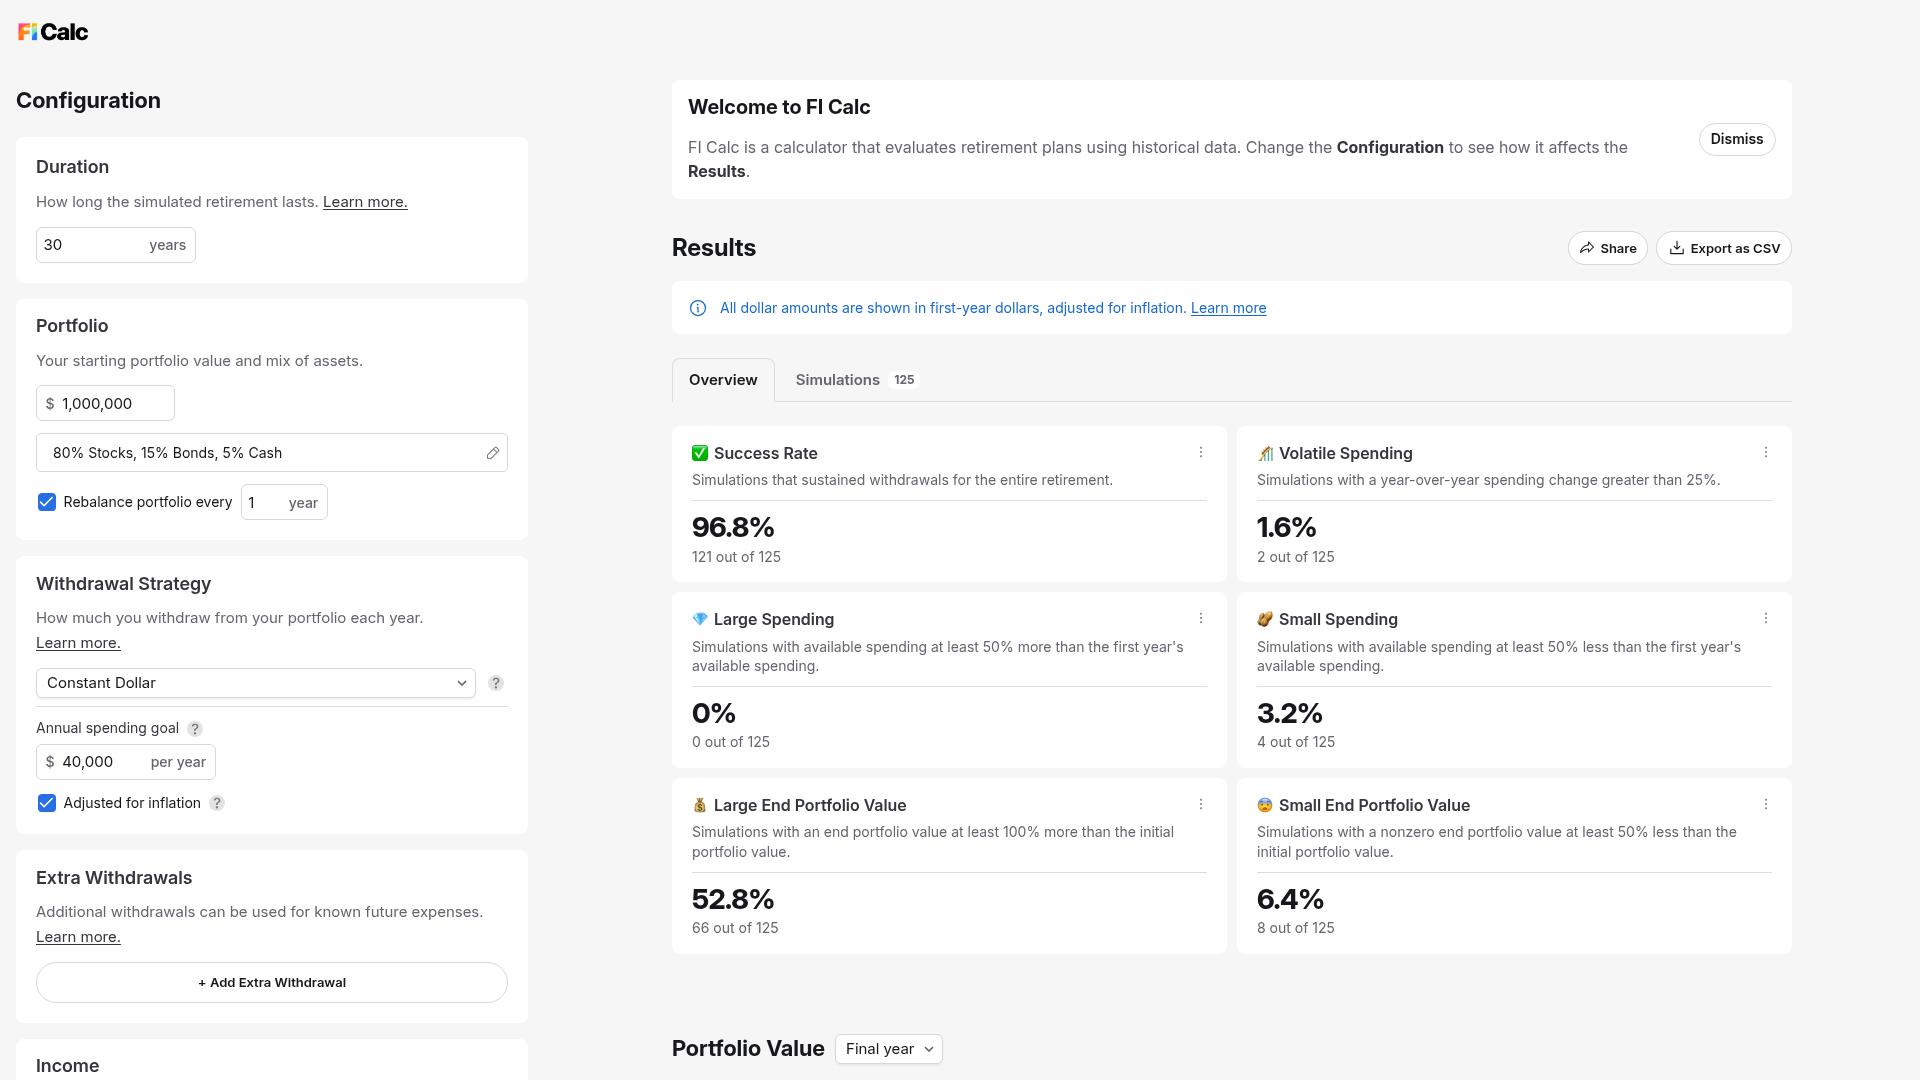
退休提款模拟器,用历史数据测试提款策略的成功率。
按资产类别与投资目标筛选 ETF,比较费用和持仓。