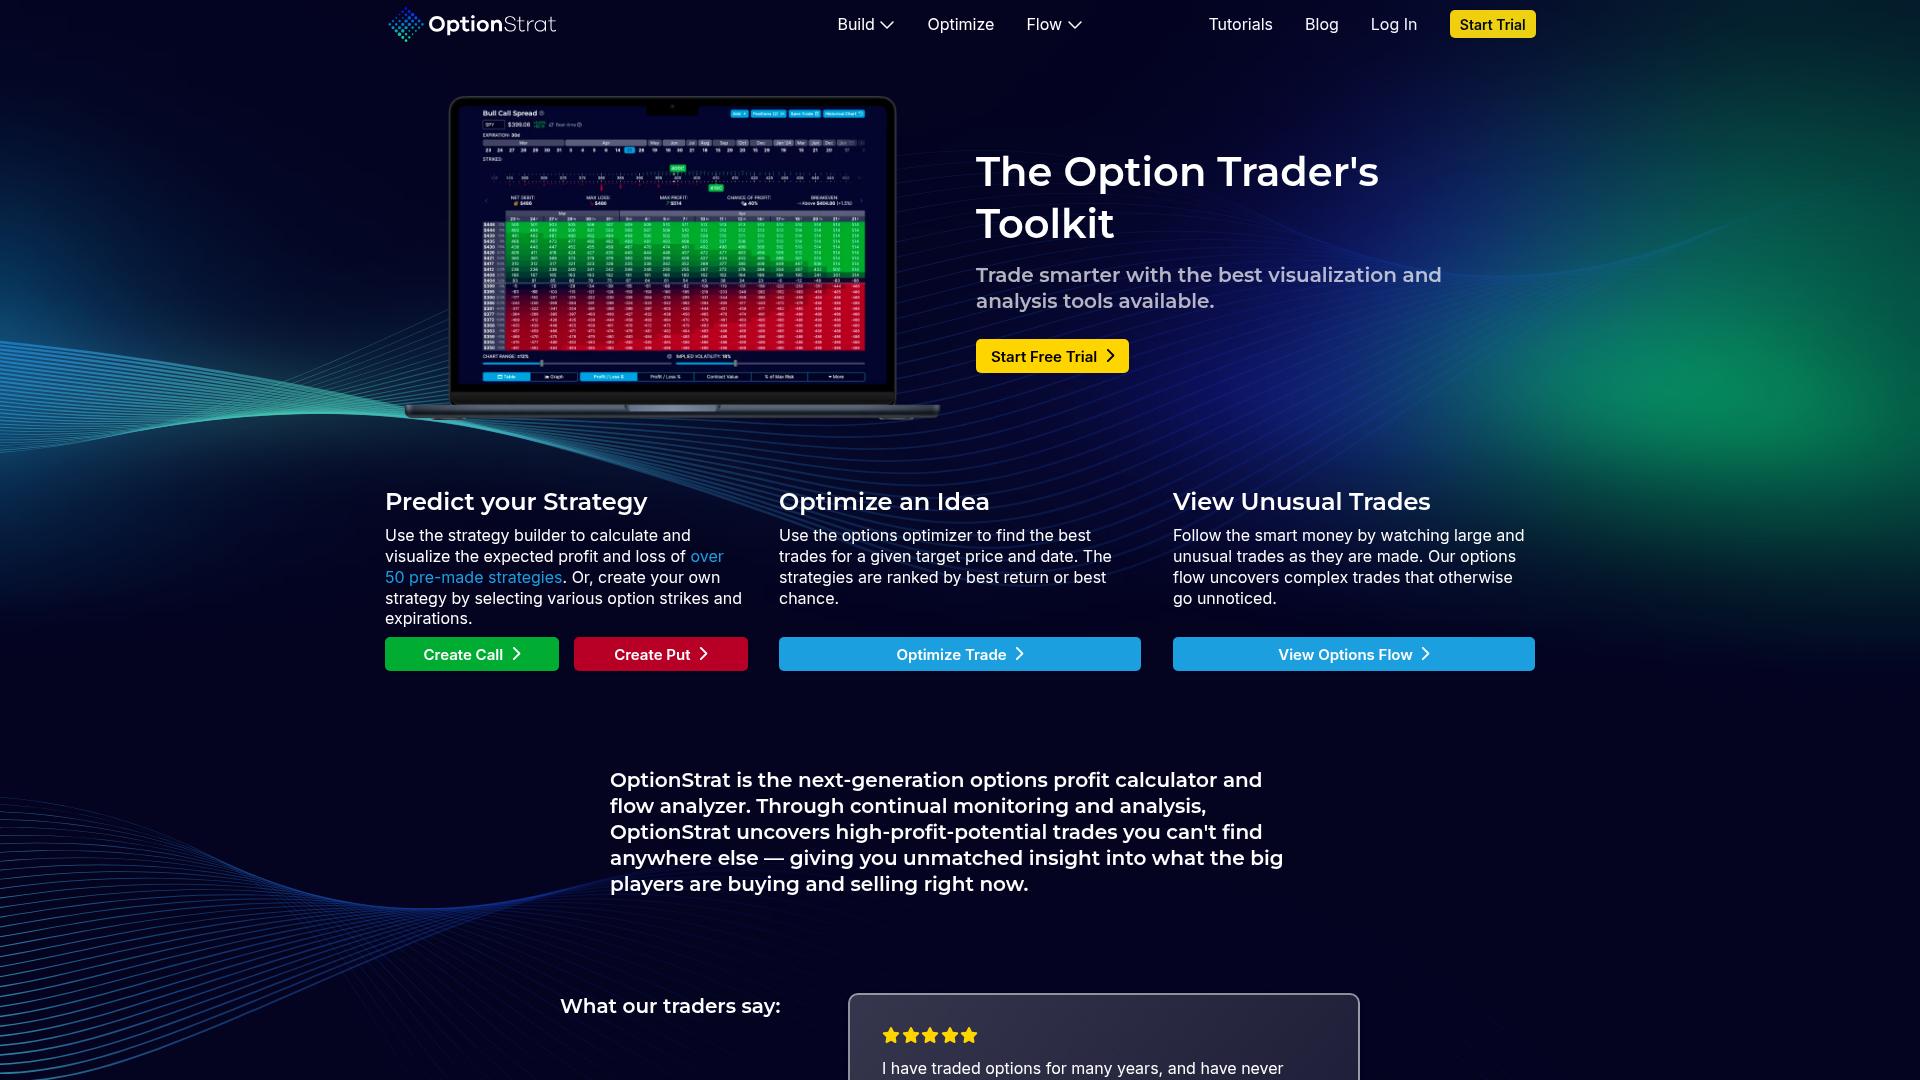
Options Profit Calculator 以策略计算器和日期—价格表格呈现期权的理论损益。输入标的、合约、权利金和数量后,可以观察不同价格及时间下的估值,也可以通过手动设置构建纯教学情景。
官方 FAQ 说明到期前估算依赖 Black–Scholes 与隐含波动率等假设,并列出滑点和券商费用的限制。使用时先核对到期算术,再看到期前估值,特别注意普通日期列与最后到期列的时点差别。
它适合做可核对的数字练习。先用简单单腿合约验证行权价、成本和乘数,再阅读跨日期表格,避免把模型值误当成交回报。
Options Profit Calculator 以策略计算器和日期—价格表格呈现期权的理论损益。输入标的、合约、权利金和数量后,可以观察不同价格及时间下的估值,也可以通过手动设置构建纯教学情景。
官方 FAQ 说明到期前估算依赖 Black–Scholes 与隐含波动率等假设,并列出滑点和券商费用的限制。使用时先核对到期算术,再看到期前估值,特别注意普通日期列与最后到期列的时点差别。
| 功能与参数 | 能回答什么 | 风险与假设 |
|---|---|---|
| 合约输入Manual settings | 建立完整模型 计算前 | 方向、到期、行权价、IV 与数量 |
| 价格日期表Estimated returns | 读懂情景坐标 计算后 | 标的价格、估值日期及输出单位 |
| 最后一列exp | 验证到期损益 核对公式时 | 到期值与日期当天开盘估值区别 |
使用一张假设 Call:行权价 100、成本 5、乘数 100,所有参数均为学习输入。
手算到期价格 105 时内在价值 500、扣权利金后损益为 0,忽略费用。
在计算器中核对 exp 列,再看同价格的较早日期列是否仍有时间价值。
阅读 FAQ 中日期估值时点和 IV 限制,记录实际到期日、计算日与所用波动率。
应得到一张日期、标的价格、IV 和理论损益对照表,明确区分到期公式、到期前模型与实际成交。
没有发现付费门槛,核心功能全部开放。
基础计算器和 FAQ 公开可用,需启用 JavaScript;行情存在延迟,会员及其他功能以页面说明为准。
未来 IV、买卖价差、费用及实际成交时点都可能与模型假设不同。
标准股票期权常见乘数为 100,但调整合约或其他产品需核对具体规格。
FAQ 区分普通日期的估值时点与最终到期列,前者可能仍含时间价值。
内容核对于 · 击球区编辑部整理 · 原始资料见本页官方链接
先了解工具,再带着具体问题去使用。功能、数据权限及收费方式以网站官方说明为准。
可视化期权组合盈亏,比较价格、时间和波动率情景。
学习期权基础、策略结构及合约风险的专业教育入口。
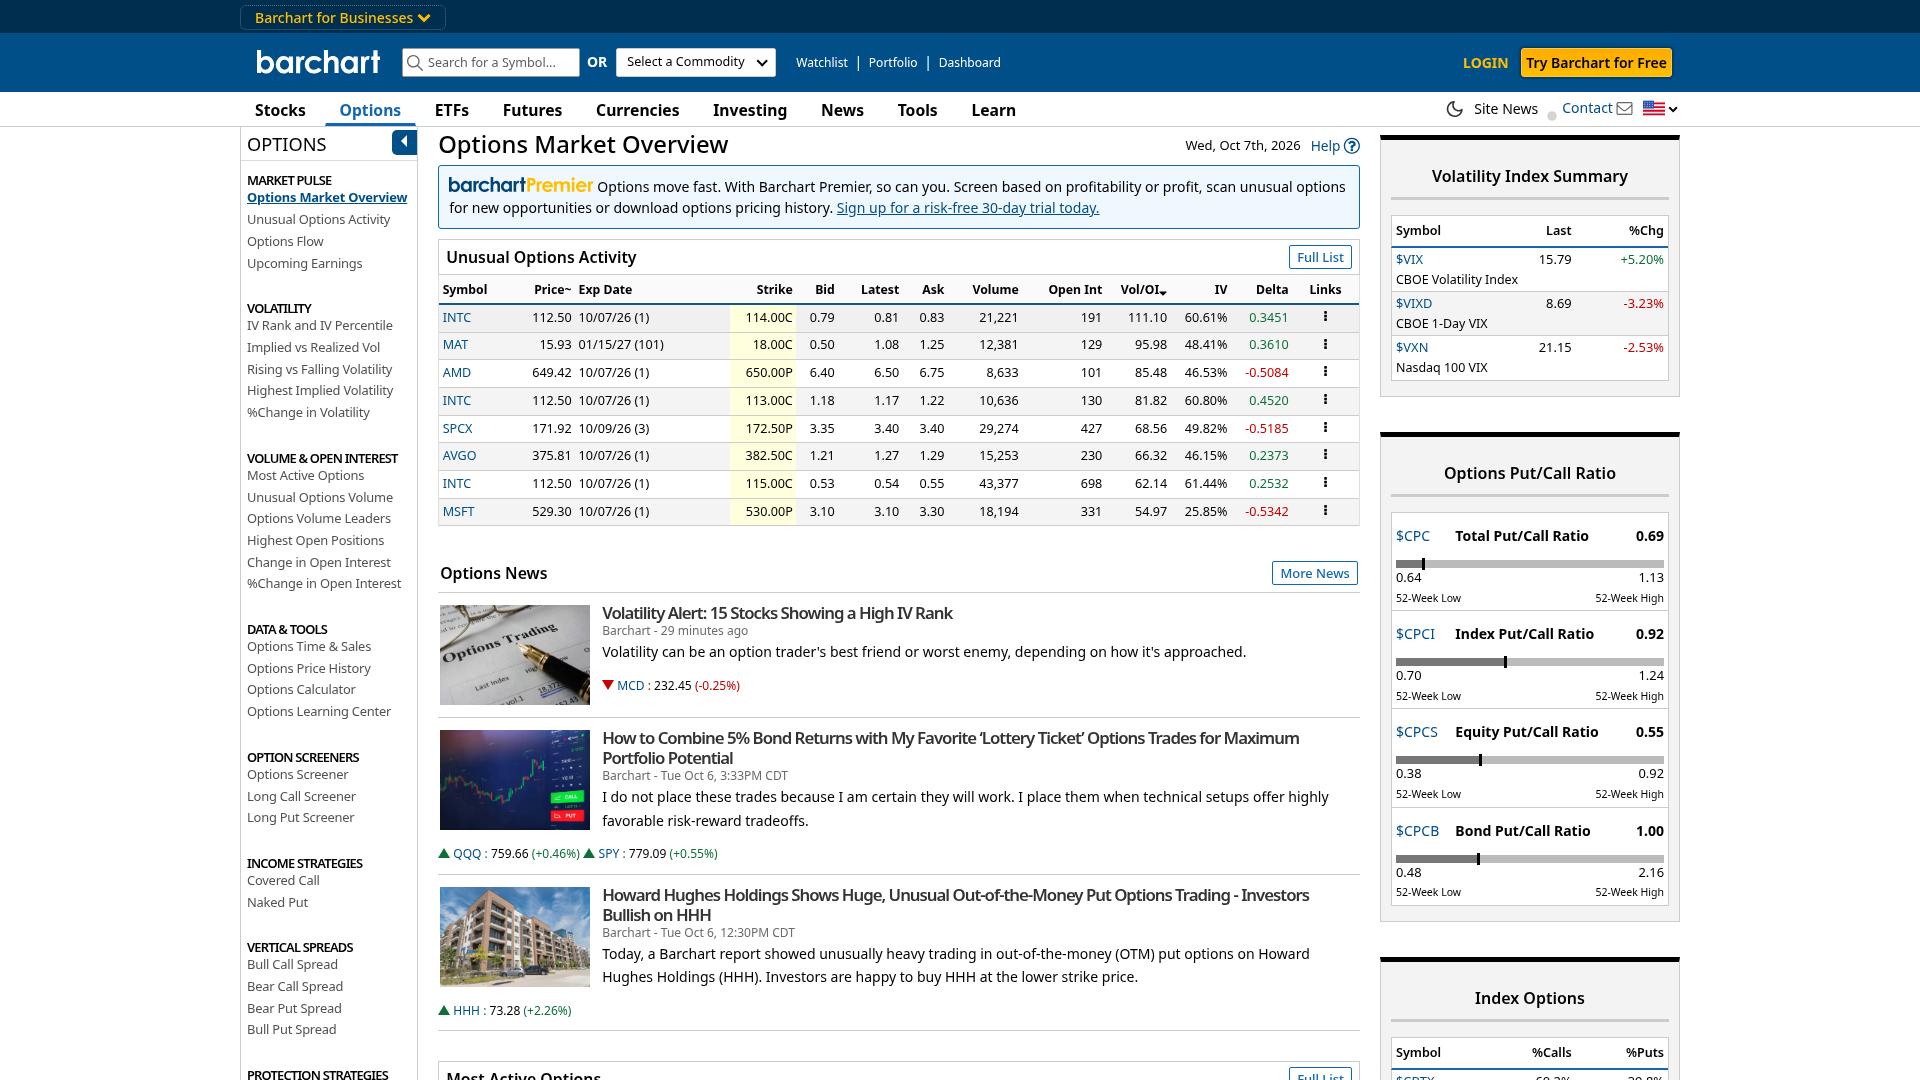
查看期权链、成交活跃度与波动率相关筛选。