查询财务报表、估值指标与电话会资料,也提供数据接口。
查看官网
获取研究数据,编写和检验策略 共 16 个精选资源。
怎么搭配用:先用 Alpha Vantage 或 Financial Modeling Prep 之类的数据接口拿到干净的历史数据;再在 QuantConnect 这类平台上写策略并做回测。回测结果好不等于策略有效,注意过拟合和交易成本。
查询财务报表、估值指标与电话会资料,也提供数据接口。
在研究、回测和执行环境中编写并检验量化策略。
通过 API 获取市场时间序列、公司基本面和相关数据。
把公司财务、估值及市场数据接入自己的研究工具。
通过开源 Python 数据库连接股票、基金和宏观公开数据。
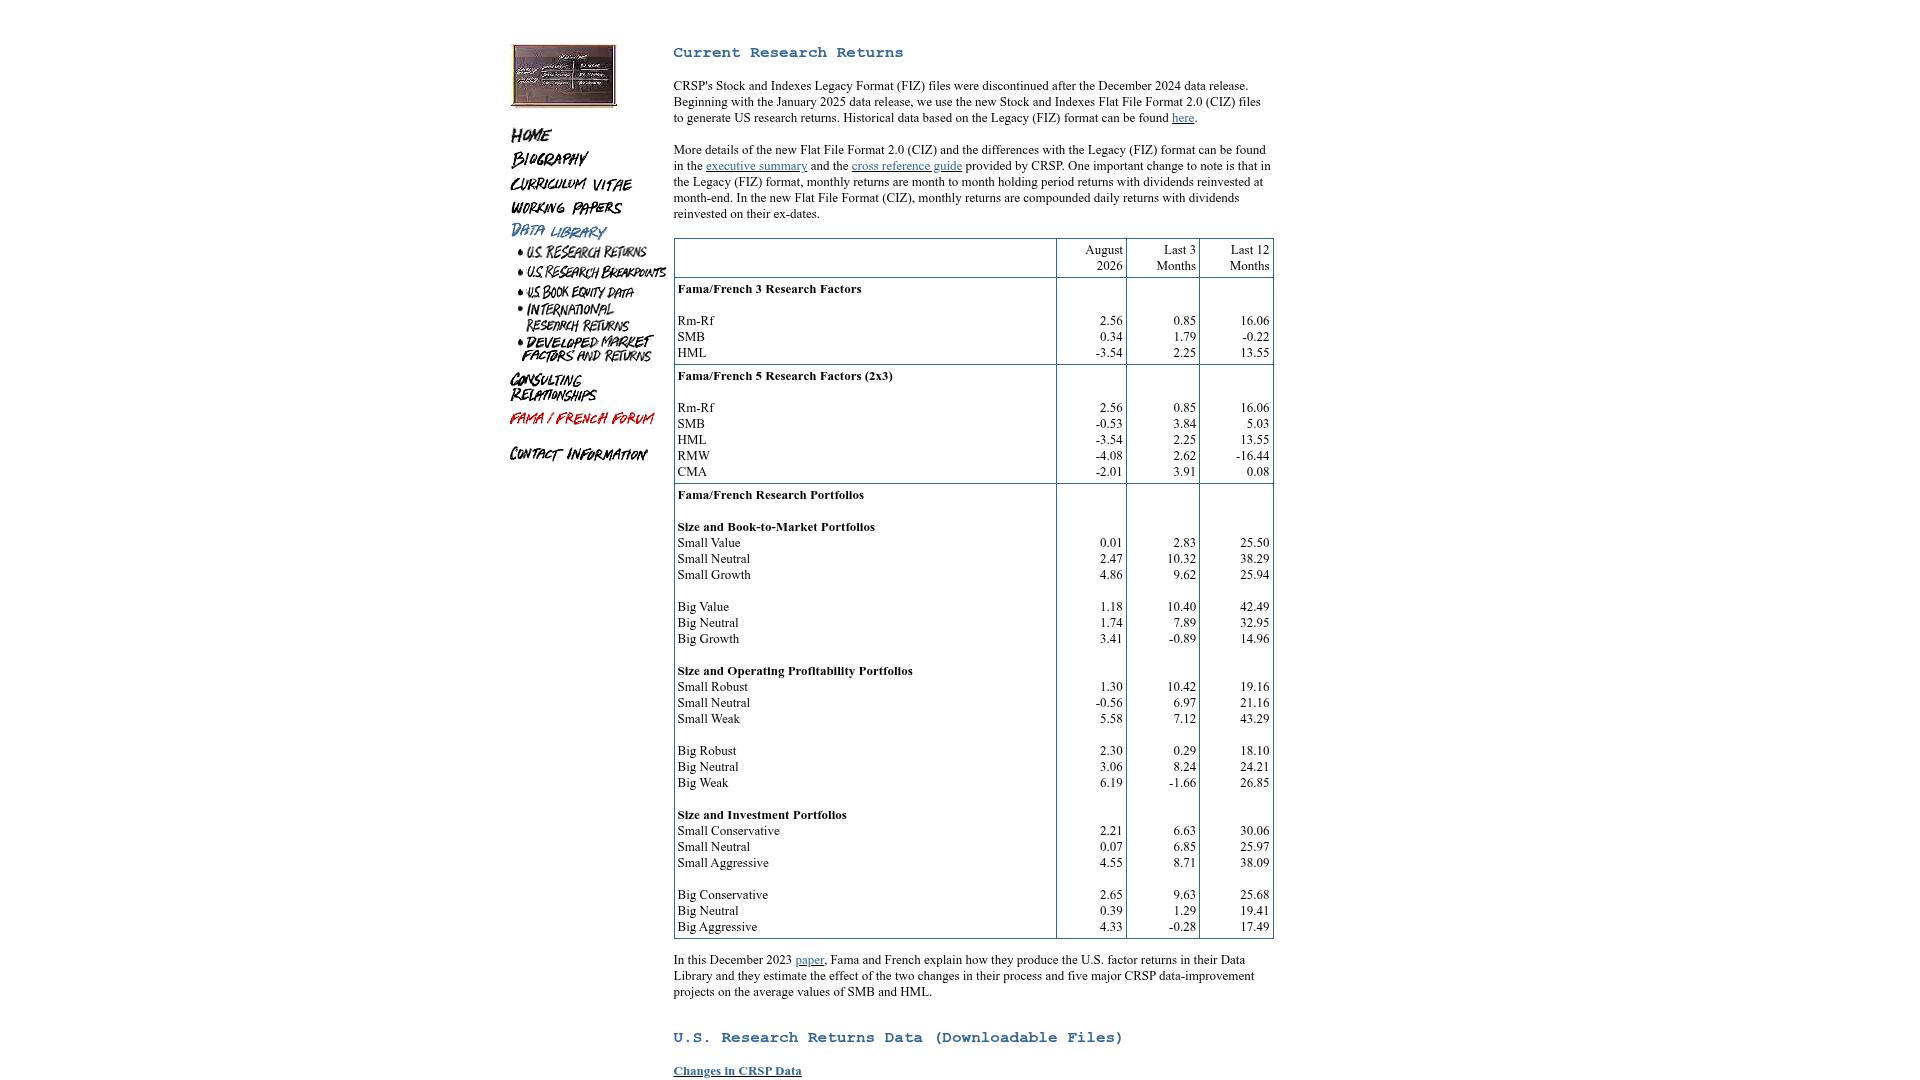
下载 Fama–French 因子与研究组合,分析收益来源。
研究标准财务、业务分部和经营指标,并追溯到原始披露。
开源的个人财富管理工具,可自托管保护隐私。
系统的期权课程与策略自动化回测平台。
美股、期权与加密资产的实时与历史数据 API。
最流行的 Python 免费行情库,从 Yahoo Finance 获取全球数据。
性价比高的美股与基金历史数据 API,含新闻接口。
轻量级 Python 回测框架,几十行代码即可测试策略。
量化策略百科,整理数百篇学术论文中的可交易策略。
AQR 公开的因子数据集,动量、质量、BAB 等经典因子收益。
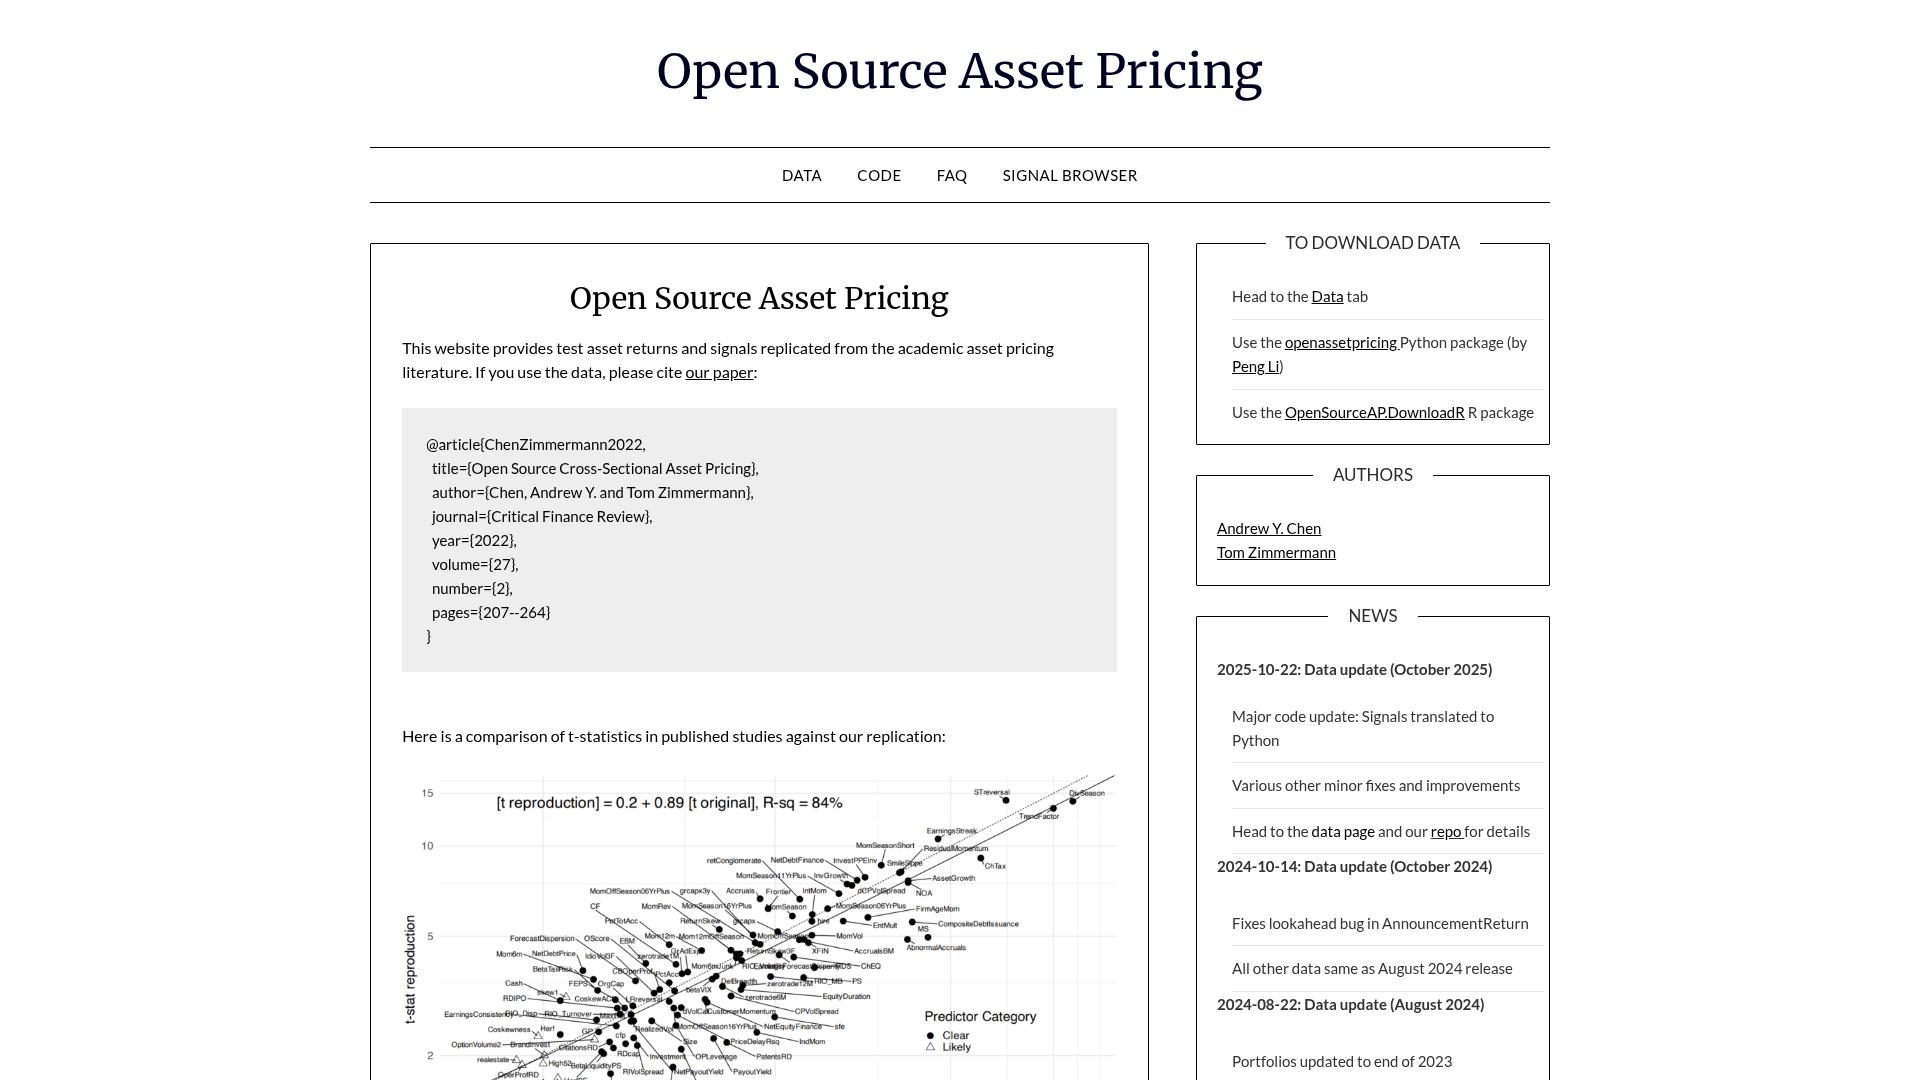
复现学术文献中 200 多个股票异象的开源数据与代码。